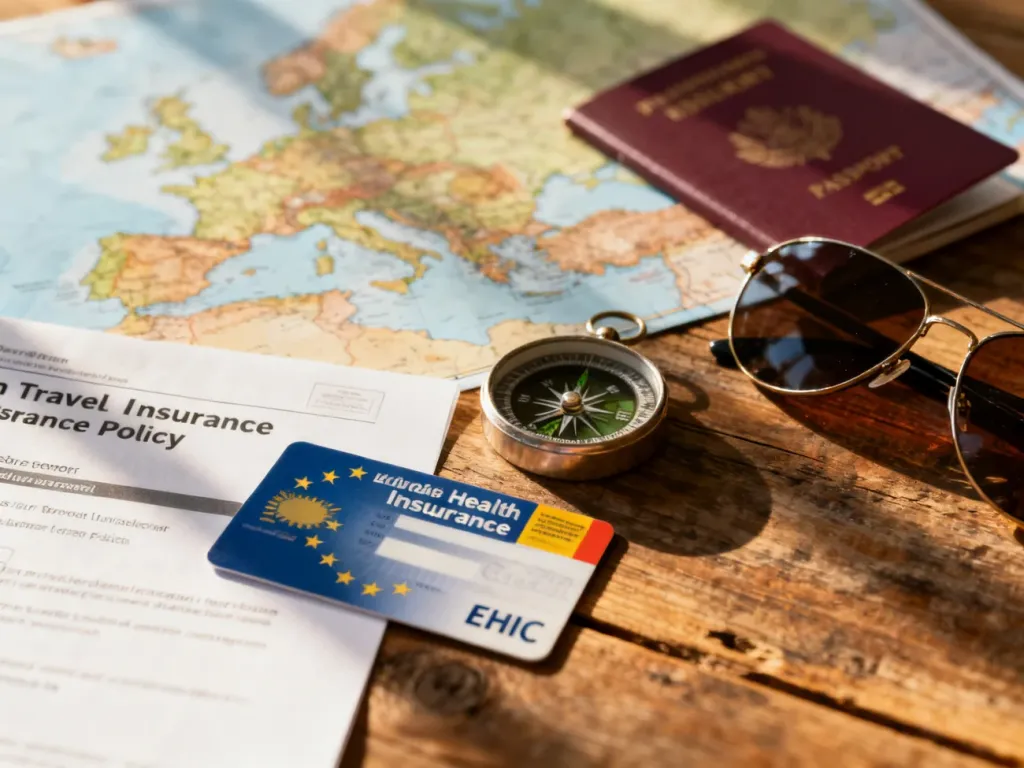
EKUZ i ubezpieczenie turystyczne nie są rozwiązaniami „albo–albo”. Najbezpieczniej mieć oba dokumenty podczas wyjazdu do UE lub EFTA. EKUZ daje dostęp do publicznej opieki zdrowotnej na zasadach obowiązujących w danym kraju, a polisa chroni finansowo między innymi przed kosztami prywatnego leczenia, akcji ratowniczej i transportu medycznego do Polski.
EKUZ czy ubezpieczenie turystyczne – czym się różnią?
Europejska Karta Ubezpieczenia Zdrowotnego jest bezpłatnym dokumentem wydawanym przez NFZ osobom uprawnionym do świadczeń. Nie działa jak klasyczne ubezpieczenie turystyczne. Potwierdza prawo do korzystania z niezbędnej publicznej opieki zdrowotnej w krajach UE, a także w Islandii, Liechtensteinie, Norwegii, Szwajcarii i Wielkiej Brytanii, na takich samych zasadach jak mieszkańcy danego państwa.
Oznacza to także przejęcie lokalnych obowiązków. Jeżeli obywatele danego kraju płacą za wizytę, hospitalizację lub część leków, turysta z EKUZ również może zostać obciążony taką opłatą. Polisa turystyczna działa inaczej. Jej zakres wynika z umowy i Ogólnych Warunków Ubezpieczenia, a podstawą ochrony są zwykle koszty leczenia, assistance oraz dodatkowe świadczenia, takie jak OC, NNW, ochrona bagażu czy ratownictwo.
| Cecha | EKUZ | Ubezpieczenie turystyczne |
|---|---|---|
| Obszar działania | UE, EFTA i Wielka Brytania, zgodnie z zasadami systemu danego kraju | Zasięg określony w polisie, często cały świat |
| Koszty leczenia | Publiczna opieka na lokalnych zasadach, z możliwym współpłaceniem | Koszty określone w umowie, także w prywatnych placówkach, do wysokości sumy gwarancyjnej |
| Transport medyczny do Polski | Co do zasady nie jest objęty | Zwykle może być objęty assistance, jeśli przewidują to OWU |
| OC w życiu prywatnym | Nie obejmuje szkód wyrządzonych innym osobom | Może obejmować szkody osobowe i rzeczowe, zgodnie z zakresem polisy |
| Ratownictwo | Nie gwarantuje pokrycia kosztów akcji ratowniczych | Może obejmować poszukiwanie i ratownictwo, także w górach lub na wodzie |
| Prywatne placówki | Nie zapewnia finansowania prywatnego leczenia | Zakres zależy od polisy i wskazanych w niej zasad korzystania z placówek |
Przy wyborze polisy sprawdź przede wszystkim sumę gwarancyjną kosztów leczenia. Powinna odpowiadać krajowi i planowanym aktywnościom. Sama obecność polisy nie oznacza automatycznie pokrycia każdego rachunku, ponieważ znaczenie mają wyłączenia odpowiedzialności, udział własny i wymagane rozszerzenia.
Dlaczego sama EKUZ może nie wystarczyć?
Największe ograniczenie polega na tym, że karta zapewnia świadczenia na zasadach lokalnego systemu, a nie według polskich reguł. W Grecji część wizyt i leczenia może wiązać się z dopłatą. W Niemczech pobyt w szpitalu może oznaczać opłatę za każdy dzień hospitalizacji. W Belgii pacjent może najpierw zapłacić za wizytę, a dopiero później ubiegać się o częściowy zwrot zgodnie z tamtejszymi zasadami.
Przed wyjazdem trzeba też sprawdzić, czy w odwiedzanej miejscowości działa placówka publiczna honorująca EKUZ. W kurortach popularnych wśród turystów łatwiej trafić do prywatnej kliniki. Jej rachunek nie jest automatycznie objęty kartą.
Korzystając wyłącznie z EKUZ, możesz zapłacić samodzielnie za:
- współpłacenie za wizytę, hospitalizację, leki lub zabiegi, jeśli obowiązuje ono mieszkańców danego kraju,
- leczenie w prywatnej placówce, która nie działa w publicznym systemie,
- akcję ratowniczą w górach lub na wodzie, w tym użycie śmigłowca,
- transport medyczny do Polski oraz inne koszty powrotu do kraju wynikające ze stanu zdrowia.
Transport medyczny jest szczególnie istotny. Po poważnym wypadku powrót karetką albo specjalnie zorganizowanym lotem może być kosztowny, a EKUZ nie służy do finansowania takiej usługi. Polisa może pokryć ten wydatek i zorganizować pomoc, ale tylko wtedy, gdy przewidują to warunki ubezpieczenia.
Kiedy ubezpieczenie turystyczne jest niezbędne?
Poza UE i EFTA karta EKUZ nie zapewnia ochrony. Dotyczy to między innymi wyjazdów do Egiptu, Turcji i Stanów Zjednoczonych. W takich miejscach ubezpieczenie turystyczne powinno być podstawowym zabezpieczeniem kosztów leczenia, a nie dodatkiem do karty.
Polisa jest również szczególnie ważna podczas wyjazdu na narty, snowboard, nurkowanie, wspinaczkę lub inne aktywności zwiększające ryzyko wypadku. Sprawdź, czy dana aktywność nie wymaga rozszerzenia o sporty wysokiego ryzyka. Bez niego ubezpieczyciel może odmówić pokrycia kosztów ratownictwa lub leczenia.
W zależności od wariantu polisa może obejmować także odpowiedzialność cywilną, bagaż, sprzęt sportowy, wcześniejszy powrót do kraju i pomoc dla osoby towarzyszącej. Ubezpieczenie dołączone do wyjazdu z biura podróży nie zawsze ma wysoką sumę gwarancyjną ani ochronę dopasowaną do planowanych aktywności. Przed zakupem sprawdź jego OWU. Czasem rozsądniej jest dokupić własną polisę albo rozszerzyć istniejący zakres.
Co zrobić przed wyjazdem?
Przed podróżą wykonaj trzy proste kroki:
- Wyrób EKUZ przez Internetowe Konto Pacjenta, aplikację mojeIKP, ePUAP, pocztą lub w oddziale NFZ. Karta jest wydawana bezpłatnie osobom uprawnionym, a każdy członek rodziny potrzebuje własnej karty.
- Porównaj polisy turystyczne, zwracając uwagę na sumę gwarancyjną KL, zakres assistance, transport medyczny i ratownictwo, a nie tylko na cenę.
- Sprawdź, czy ochrona obejmuje planowane aktywności, choroby przewlekłe, sporty, OC oraz sprzęt lub bagaż, który zabierasz.
Na wyjazd do kraju UE lub EFTA najlepiej zabrać EKUZ i polisę. Karta ułatwia korzystanie z lokalnej publicznej opieki, a ubezpieczenie ogranicza ryzyko wysokich wydatków, których system publiczny nie pokrywa. Poza tym obszarem podstawą ochrony pozostaje dobrze dopasowana polisa turystyczna.
Artykuł ma charakter informacyjny. Szczegółowy zakres ochrony, limity i wyłączenia odpowiedzialności wynikają z aktualnych zasad NFZ oraz Ogólnych Warunków Ubezpieczenia konkretnej polisy.