Ulga termomodernizacyjna pozwala odliczyć od dochodu lub przychodu wydatki na materiały, urządzenia i usługi związane z termomodernizacją istniejącego domu jednorodzinnego. Limit wynosi 53 000 zł na podatnika, a w przypadku małżonków każdy z nich ma własny limit. Odliczenie wymaga faktury VAT od czynnego podatnika VAT, a wydatki pokryte dotacją nie mogą być rozliczone drugi raz.
Na czym polega ulga termomodernizacyjna?
Z ulgi mogą korzystać właściciele lub współwłaściciele wybudowanych budynków mieszkalnych jednorodzinnych, w tym domów wolnostojących, bliźniaków i budynków w zabudowie szeregowej. Preferencja dotyczy podatników rozliczających się według skali podatkowej, podatkiem liniowym albo ryczałtem od przychodów ewidencjonowanych.
Odliczenie obejmuje wydatki poniesione na przedsięwzięcie, które poprawia efektywność energetyczną budynku, zmniejsza zapotrzebowanie na energię lub pozwala korzystać z odnawialnego źródła energii. Łączna kwota odliczeń nie może przekroczyć 53 000 zł na jednego podatnika. Limit dotyczy wszystkich przedsięwzięć i wszystkich posiadanych budynków, a nie jednej inwestycji. Małżonkowie mogą więc wykorzystać łącznie do 106 000 zł, jeśli oboje mają prawo do odliczenia.
Co można odliczyć?
Zakres ulgi wynika z wykazu materiałów budowlanych, urządzeń i usług określonego w rozporządzeniu Ministra Inwestycji i Rozwoju. Lista ma charakter zamknięty. Sam fakt, że wydatek poprawia komfort mieszkania albo ogranicza zużycie energii, nie wystarcza, jeśli konkretnego materiału, urządzenia lub usługi nie ma w wykazie.
| Kategoria | Przykłady wydatków |
|---|---|
| Materiały budowlane | Materiały do docieplenia ścian, fundamentów i płyt balkonowych, materiały do instalacji ogrzewczej i ciepłej wody użytkowej, stolarka okienna i drzwiowa, elementy wentylacji mechanicznej z odzyskiem ciepła |
| Urządzenia | Pompa ciepła z osprzętem, kolektor słoneczny, instalacja fotowoltaiczna, magazyn energii lub ciepła, węzeł cieplny z programatorem temperatury |
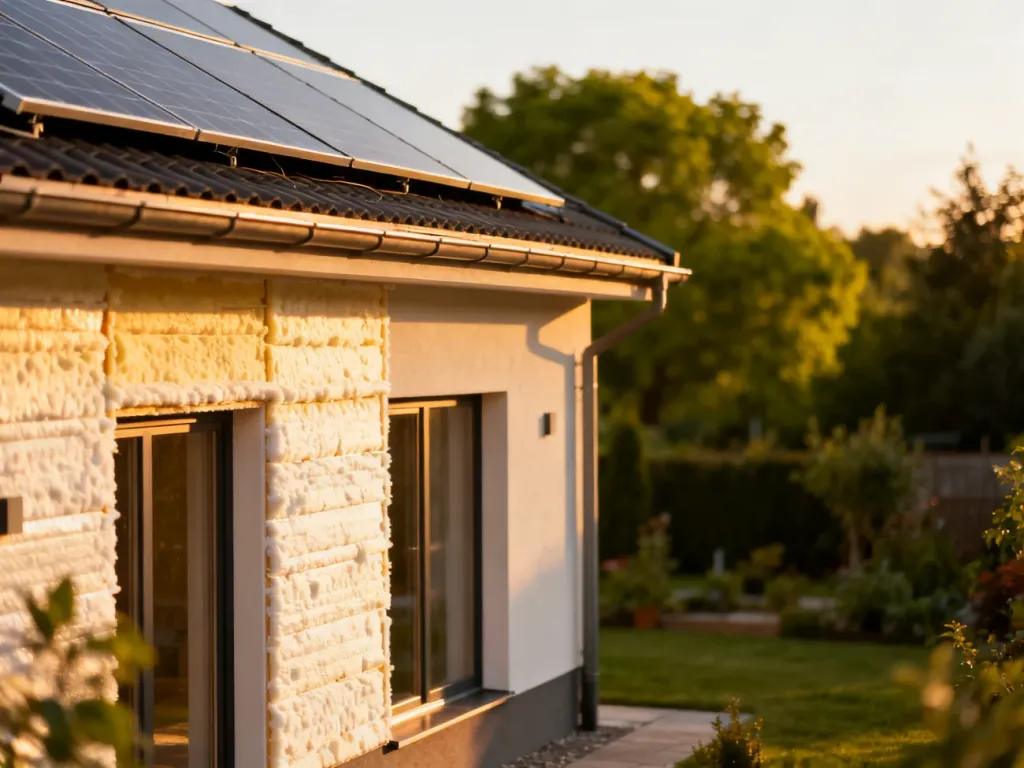
| Usługi | Docieplenie przegród, wymiana okien i drzwi zewnętrznych, montaż pompy ciepła lub fotowoltaiki, wykonanie audytu energetycznego, analiza termograficzna, dokumentacja projektowa |
W wykazie znajdują się także między innymi usługi regulacji i równoważenia hydraulicznego instalacji, uruchomienia i regulacji źródła ciepła, montażu instalacji ogrzewania elektrycznego oraz demontażu źródła ciepła na paliwo stałe. Audyt energetyczny nie jest jednak ogólnym warunkiem skorzystania z ulgi. Można odliczyć jego wykonanie, jeśli został przeprowadzony w związku z przedsięwzięciem termomodernizacyjnym.
Czego nie można odliczyć?
Odliczeniu nie podlegają wydatki spoza wykazu, koszty poniesione na budynek będący dopiero w budowie ani wydatki, które zostały już rozliczone w inny sposób. Z ulgi nie skorzysta także osoba, która tylko mieszka w domu należącym do kogoś innego, bez prawa własności lub współwłasności.
Od 2025 roku zmieniony wykaz nie obejmuje kotłów gazowych i olejowych, ich montażu ani zbiorników na gaz i olej. Przy wydatkach poniesionych w 2025 roku trzeba zachować szczególną ostrożność, ponieważ w obrocie prawnym pojawiały się wątpliwości dotyczące terminu wejścia tych zmian i vacatio legis. Przed rozliczeniem konkretnego zakupu warto sprawdzić aktualne brzmienie przepisów albo uzyskać indywidualną poradę podatkową.
Najczęstsze sytuacje, w których odliczenie nie przysługuje, obejmują:
- wydatki na budynek, który nie jest wybudowanym budynkiem mieszkalnym jednorodzinnym
- zakupy od podmiotu zwolnionego z VAT, jeśli dokument nie spełnia wymogów przewidzianych dla ulgi
- koszty ujęte już jako koszt uzyskania przychodu albo odliczone na podstawie innej ulgi
- część wydatków sfinansowaną dotacją lub zwróconą podatnikowi w innej formie
Jak rozliczyć dotację?
Ulgę można łączyć z dofinansowaniem, na przykład z programu Czyste Powietrze, ale nie wolno odliczyć tej samej kwoty dwa razy. Jeżeli inwestycja kosztowała 40 000 zł, a 15 000 zł pokryła dotacja, podstawą odliczenia pozostaje maksymalnie 25 000 zł faktycznie poniesione przez podatnika. Zwrotna pożyczka lub kredyt co do zasady nie pomniejsza wydatku, ponieważ koszt nadal obciąża podatnika.
Jakie warunki formalne trzeba spełnić?
Podstawowym dokumentem jest faktura VAT wystawiona na podatnika korzystającego z ulgi. Sprzedawca lub wykonawca powinien być czynnym podatnikiem VAT. Paragon, zwykła umowa albo rachunek od osoby zwolnionej z VAT może nie wystarczyć do wykazania wydatku w ramach ulgi.
Przedsięwzięcie trzeba zakończyć w ciągu 3 lat, licząc od końca roku podatkowego, w którym poniesiono pierwszy wydatek. Jeśli termin nie zostanie zachowany, wcześniej odliczone kwoty trzeba doliczyć do dochodu za rok, w którym upłynął termin. Niewykorzystaną część odliczenia można rozliczać w kolejnych latach, jednak nie dłużej niż przez 6 lat od końca roku, w którym poniesiono pierwszy wydatek.
Odliczenia wykazuje się w zeznaniu rocznym wraz z załącznikiem PIT/O. Współwłaściciel powinien posiadać dokument potwierdzający poniesienie przypadającej na niego części kosztu. W przypadku małżonków faktura wystawiona na oboje zwykle pozwala przypisać każdemu połowę wydatku. Osobne faktury mogą ułatwić przypisanie kosztów do konkretnego podatnika, ale sposób rozliczenia trzeba dopasować do faktycznego poniesienia wydatku i sytuacji majątkowej.
Jak sprawdzić gotowość do rozliczenia?
Przed wysłaniem zeznania sprawdź, czy:
- jesteś właścicielem lub współwłaścicielem wybudowanego domu jednorodzinnego
- masz faktury VAT wystawione przez czynnych podatników VAT
- każdy wydatek znajduje się w aktualnym wykazie materiałów, urządzeń lub usług
- łączna kwota odliczeń nie przekracza 53 000 zł na podatnika
- od kosztów odjąłeś część sfinansowaną dotacją lub zwróconą w innej formie
- przedsięwzięcie zakończy się w wymaganym terminie trzech lat
Jeżeli konkretny produkt lub usługa budzi wątpliwości, nie wystarczy ogólna nazwa na fakturze. Znaczenie ma zgodność rzeczywistego wydatku z aktualnym wykazem oraz jego związek z termomodernizacją budynku.
Artykuł nie stanowi porady finansowej ani podatkowej. Przed rozliczeniem nietypowych wydatków, dotacji lub zmian w wykazie warto skonsultować się z doradcą podatkowym albo sprawdzić aktualne przepisy.